Neun von zehn mittelständischen Führungskräften halten die Gesundheit ihrer Belegschaft für einen zentralen Erfolgsfaktor, doch in der Praxis überwiegt die Skepsis gegenüber konkreten Maßnahmen, wie eine aktuelle Barmer-Studie zeigt.
Für die Untersuchung wurden 550 Unternehmensentscheider aus dem Mittelstand befragt, darunter Inhaber, Geschäftsführer und Führungskräfte. Das Ergebnis ist widersprüchlich: Zwar erkennen 94 Prozent der Befragten den Stellenwert von Mitarbeitergesundheit, doch steht jede dritte Führungskraft entsprechenden Maßnahmen zögernd gegenüber – 27 Prozent sogar ablehnend. Besonders ausgeprägt ist die Skepsis auf der Entscheidungsebene, also dort, wo strukturelle Weichen gestellt werden. Hinzu kommt, dass viele Betriebe bei Einzelmaßnahmen verharren: kostenlose Getränke, ergonomische Möbel, vereinzelte Bewegungsangebote. Ein systematisches Gesundheitsmanagement, das Bedarfsanalysen und Belegschaftsbeteiligung einschließt, fehlt dagegen häufig. Dabei sprechen die Zahlen für Investitionen: In Unternehmen mit etablierten Gesundheitsprogrammen berichten drei von fünf Betrieben von einem besseren Betriebsklima, knapp ebenso viele von höherer Arbeitszufriedenheit. Bei 31 Prozent sanken die Fehlzeiten. Laut einer Analyse auf Basis der NAKO-Gesundheitsstudie verursachen körperlich inaktive Menschen im Schnitt rund 482 Euro höhere Gesundheits- und indirekte Kosten pro Jahr als ausreichend aktive Personen. Für mittelständische Unternehmen bedeutet das: Prävention ist kein Kostenfaktor, sondern eine Investition in Produktivität und Arbeitgeberattraktivität.
Lange galt für erfolgreiche Unternehmen in Deutschland das Credo: Eine Börsennotierung und die Aufnahme in den DAX oder MDAX sind das Nonplusultra. Doch viele mittelständische Aktiengesellschaften hinterfragen inzwischen das Verhältnis zwischen Aufwand und Nutzen. Etliche haben sich bereits zum „Downlisting“ entschlossen und dem geregelten Markt den Rücken gekehrt. Sie bevorzugen eine Notierung in Freiverkehrssegmenten wie Scale an der Frankfurter Börse – und sehen darin einen strategischen Schritt zu mehr Effizienz. Was uns die Downlisting-Erfahrungen der vergangenen Jahre lehren.
Für Großkonzerne im DAX oder MDAX gehört ein mehrköpfiger Stab für Compliance, Reporting und Investor Relations zum Pflichtprogramm. Für mittelständische KMU mit einer Marktkapitalisierung im zwei- bis dreistelligen Millionenbereich ist der notwendige Aufwand jedoch eine echte Herausforderung: Pflicht zur Quartalsberichterstattung, zwingende IFRS-Konzernabschlüsse, Vergütungsberichte nach § 162 AktG, Entsprechenserklärungen zum Corporate Governance Kodex sowie komplexe Zustimmungs- und Offenlegungspflichten bei Related-Party-Transaktionen (§ 111a AktG) – um nur die wichtigsten zu nennen – binden erhebliche Ressourcen.
Die Europäische Zentralbank hat ihre drei Leitzinssätze am 10. September 2026 um jeweils 25 Basispunkte angehoben. Der Einlagezins liegt damit ab dem 16. September bei 2,50 Prozent – doch was das für die Finanzierungskosten im Mittelstand bedeutet, entscheidet sich nicht in Frankfurt, sondern im eigenen Kreditvertrag.
Hintergrund ist der anhaltende Inflationsdruck, den die EZB unter anderem auf den Konflikt im Nahen Osten zurückführt. In ihrem Basisszenario erwartet die Notenbank für 2026 eine durchschnittliche Inflationsrate von 3,0 Prozent, für 2027 von 2,5 Prozent und für 2028 von 2,1 Prozent. Auf einen festgelegten weiteren Zinspfad legt sie sich ausdrücklich nicht fest – sie entscheidet von Sitzung zu Sitzung. Für mittelständische Unternehmen bedeutet das vor allem eines: Abwarten ist keine Strategie. Aus der EZB-Erhöhung um 0,25 Prozentpunkte folgt nicht automatisch, dass jeder Firmenkredit um denselben Betrag teurer wird. Entscheidend sind Zinsbindung, Laufzeit, Sicherheiten und der Zeitpunkt einer Neu- oder Anschlussfinanzierung. Finanzverantwortliche sollten bestehende Darlehen nach Zinsbindung und nächstem Anpassungstermin ordnen und aktiv Angebotsvergleiche einholen. Die EZB sendet dabei auch ein positives Signal: Trotz des Zinsschritts bewertet sie die Konjunktur im Euroraum robuster als noch im Juni. Für 2026 erwartet sie ein Wachstum von 0,9 Prozent, für 2027 von 1,4 Prozent. Höhere Finanzierungskosten treffen damit auf ein wirtschaftliches Umfeld, dem die Notenbank mehr Stabilität zutraut als zuletzt.
Unternehmen in Deutschland horten derzeit rund 873 Milliarden Euro auf Bankkonten – so viel wie nie zuvor. Doch die Verzinsung bleibt weit unter dem Marktdurchschnitt: Auf Tagesgeldkonten erhalten Firmenkunden im Schnitt nur 1,42 Prozent Zinsen, während der kurzfristige Euro-Geldmarktzins bei 2,19 Prozent liegt.
Diese Zinslücke hat konkrete Folgen: Nach Berechnungen des Finanz-Start-ups Unitplus und der Finanzberatung Barkow Consulting entgehen deutschen Unternehmen dadurch mehr als zwei Milliarden Euro an möglichen Zinserträgen pro Jahr. Die Daten stammen aus dem gemeinsam entwickelten „Tagesgeld-Index“, der auf einer repräsentativen Stichprobe von rund 200 deutschen Banken basiert und täglich aktualisiert wird. Allein 263 Milliarden Euro der geparkten Liquidität lagen zuletzt auf Tagesgeldkonten.
Für den Mittelstand geht es dabei nicht nur um entgangene Erträge. Unitplus-Gründer Fabian Mohr sieht in den hohen Reserven auch ein konjunkturelles Warnsignal: Die Zurückhaltung vieler Unternehmen beim Investieren verhindere, dass Kapital produktiv eingesetzt werde. Etwa in Forschung und Entwicklung, neue Anlagen oder Projekte im Bereich Künstliche Intelligenz. Gerade für kleinere Betriebe, die ihre Hausbank als erste Anlaufstelle nutzen, lohnt sich ein Konditionenvergleich. Wie Capital berichtet, können schon wenige Zehntelprozentpunkte Unterschied bei hohen Beträgen erhebliche Summen ausmachen.
Die staatliche Förderbank KfW hält ein dauerhaftes Potenzialwachstum von mehr als einem Prozent jährlich für erreichbar, vorausgesetzt, Deutschland stärkt gezielt die Wachstumskräfte Arbeit, Kapital und Produktivität. Zuletzt war das Potenzialwachstum, also die langfristig tragfähige Wachstumsrate bei normaler Auslastung der wirtschaftlichen Kapazitäten und ohne zusätzlichen Inflationsdruck, von knapp zwei Prozent im Jahr 2015 auf nur noch leicht über null gesunken.
Das geht aus einer Studie hervor, die die KfW in Frankfurt vorgestellt hat. Den wichtigsten Hebel für eine Trendwende sieht die KfW in einer deutlich höheren Produktivitätsdynamik. Künstliche Intelligenz und Digitalisierung müssten dazu schneller und breiter in den Unternehmen eingesetzt werden. KfW-Chef Stefan Wintels formulierte das Ziel pointiert: „Wir müssen kurzfristig nicht KI-Weltmeister bei der Entwicklung von Modellen werden, sondern KI-Anwendungsland Nummer eins in Industrie und Mittelstand.“ Für mittelständische Unternehmen bedeutet das einen klaren strategischen Auftrag: Nicht die Entwicklung neuer KI-Systeme ist entscheidend, sondern deren konsequente Nutzung in bestehenden Betriebsprozessen. Hinzu kommt nach Einschätzung der Förderbank die bessere Vernetzung von Mittelstand, Start-ups und Kapital als weitere Voraussetzung für eine neue Wachstumsformel. Die Entwicklung zeigt, dass Deutschland die Wachstumsschwäche der vergangenen Jahre durch strukturelle Reformen und gezielte Digitalisierungsinvestitionen überwinden könnte, wenn die Rahmenbedingungen stimmen.
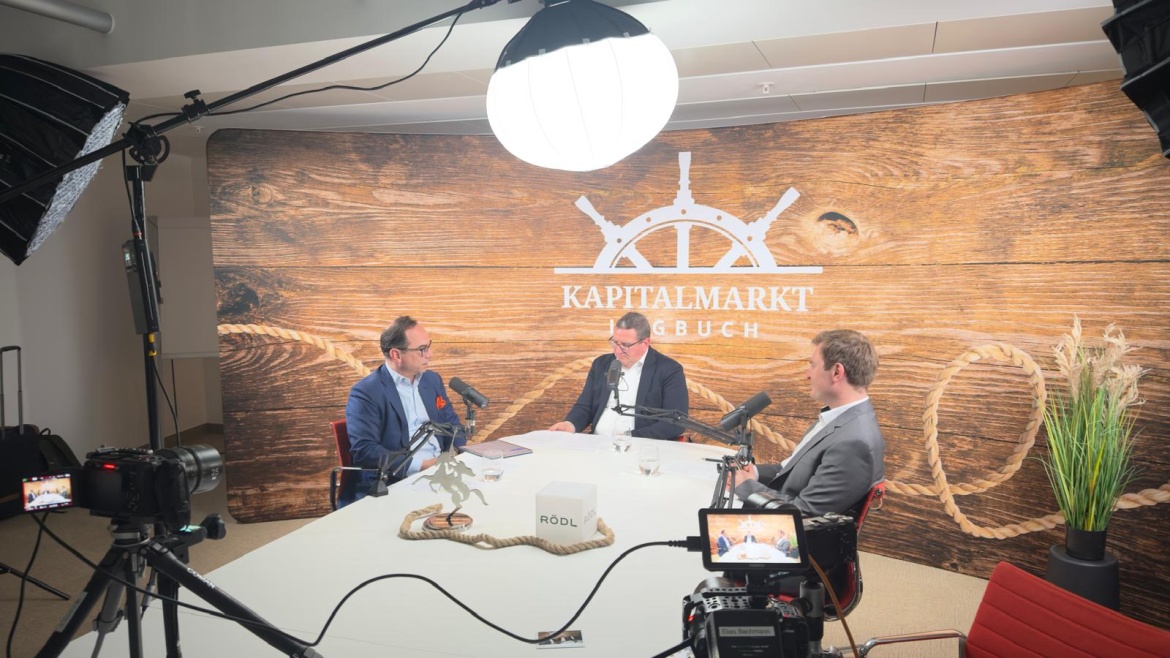
Wann wird eine Übernahme ernst? Wie unterscheidet sich ein Public Takeover von einem Private Deal und welche Fehler begeht der typische potenzielle Käufer, wenn er auf einen deutschen börsennotierten Mittelständler trifft? Diese Fragen stehen im Mittelpunkt der fünften Folge des Podcasts „Kapitalmarkt Logbuch”.
Darin sprechen die Hosts Holger Clemens Hinz, Leiter des Kapitalmarktgeschäfts der Quirin Privatbank AG, und Tobias Reiter, Rechtsanwalt und Partner bei Rödl & Partner, mit Uwe Bögershausen. Der erfahrene CFO hat drei Börsengänge im Prime Standard begleitet – bei Aleo Solar, Derby Cycle und SLM Solutions – und dabei auch drei öffentliche Übernahmeprozesse hautnah erlebt.
Die wirtschaftliche Lage Deutschlands spitzt sich zu: Industrie und Dienstleistungen verlieren gleichzeitig an Dynamik, während ein wachsender Anteil exportorientierter Mittelständler konkrete Schritte zur Verlagerung von Aktivitäten ins Ausland plant.
Neue Daten von Destatis und KfW Research zeichnen ein ernüchterndes Bild. Die reale Produktion im Produzierenden Gewerbe sank im Juli 2026 gegenüber dem Vormonat um 1,1 Prozent, gegenüber Juli 2025 beträgt das Minus 1,6 Prozent. Besonders hart traf es die Automobilindustrie mit einem Rückgang von 9,2 Prozent, auch wenn eine mehrwöchige Produktionspause den Monatswert verzerrt. Die eigentliche Industrieproduktion ohne Energie und Bau lag im Jahresvergleich 3,3 Prozent im Minus. Auch der Dienstleistungssektor schwächelt: Die realen Umsätze gingen im Juni um 1,7 Prozent zurück. Am stärksten betroffen waren freiberufliche und wissenschaftliche Dienstleistungen mit minus 2,3 Prozent. Für den Mittelstand liefert die KfW-Untersuchung das wohl beunruhigendste Signal. 30 Prozent der international aktiven Mittelständler erwarten in den nächsten drei Jahren sinkende Auslandsumsätze. Im Verarbeitenden Gewerbe planen 29 Prozent, Aktivitäten zumindest teilweise ins Ausland zu verlagern – gegenüber nur vier Prozent, die diesen Schritt in den vergangenen fünf Jahren tatsächlich vollzogen haben. KfW-Chefvolkswirt Dr. Dirk Schumacher nennt Bürokratieabbau, niedrigere Energiekosten sowie geringere Steuern und Abgaben als zentrale Stellschrauben, um dieser Entwicklung entgegenzuwirken. Die Standortdebatte verlagert sich damit zunehmend von abstrakten Stimmungsindikatoren hin zu konkreten unternehmerischen Entscheidungen.