
Wenn an den Börsen die Unsicherheit regiert, eröffnet der gezielte Blick auf Sondersituationen Chancen abseits der großen Börsentrends: Sogenannte Endspiel-Aktien können von Übernahmen, Delisting oder Squeeze-out profitieren. Die aktuelle Solventis-Endspielstudie beleuchtet ein Marktsegment, das einmalige Renditen ermöglicht.
Ein Gastbeitrag von Klaus Schlote, Vorstand der Solventis AG
An den Kapitalmärkten beschreibt das „Endspiel“ eine besondere Phase im Lebenszyklus einer Aktiengesellschaft. Gemeint sind Sondersituationen, in denen tiefgreifende Strukturmaßnahmen bevorstehen oder bereits anlaufen. Dazu zählen der Abschluss eines Beherrschungs- und Gewinnabführungsvertrags, Verschmelzungen, ein Delisting oder das klassische Squeeze-out, bei dem die verbliebenen Minderheitsaktionäre gegen eine Barabfindung abgefunden werden. Häufig gehen solchen Schritten Übernahmeangebote oder signifikante Veränderungen im Aktionariat voraus.
Für strategische Investoren stellen Endspiel-Aktien am deutschen Markt eine eigenständige Asset-Klasse dar. Sie zeichnen sich durch ein vorteilhaftes Chance-Risiko-Profil aus, da ihre Wertentwicklung kaum mit dem breiten Markt korreliert. Treibende Kraft ist hier nicht die tägliche Marktpsychologie, sondern die Aussicht auf eine faire Barabfindung und deren gerichtliche Überprüfung.
Zinshebel und Spruchverfahren: Gesetzlicher Schutz als Renditetreiber
Beschließt die Hauptversammlung eine Strukturmaßnahme, steht Minderheitsaktionären eine angemessene Abfindung zu. Deren Angemessenheit lässt sich im Spruchverfahren gerichtlich prüfen. Mit dem Standortförderungsgesetz 2026 wurde dieser Weg auch für Delisting-Erwerbsangebote geöffnet, wie es Minderheitsaktionäre beim Textilhaus Ludwig Beck erstmals nutzen.
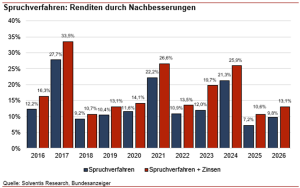
Die historische Bilanz dieser Verfahren überzeugt: In mehr als der Hälfte aller Spruchverfahren wurde die ursprüngliche Abfindung nachgebessert. Hinzu kommt ein attraktiver Zinshebel. Gesetzliche Nachbesserungen werden mit fünf Prozentpunkten über dem Basiszinssatz (aktuell 1,52 Prozent) pro Jahr verzinst. Angesichts mehrjähriger Verfahrenslaufzeiten summiert sich dieser Zinseszins zu einem wesentlichen Renditebaustein bei Enspiel-Aktien. Seit 2016 erzielten Nachbesserungen eine durchschnittliche Rendite von 14,1 Prozent ohne Verzinsung und beachtliche 17,9 Prozent inklusive Verzinsung.
© Solventis AG
Erkenntnisse der 21. Solventis-Studie zu Endspiel-Aktien
Vor über 20 Jahren, im August 2006, erschien die erste, noch kurze Endspielstudie zu Aktien wie WMF, Linos oder Zapf. Später wurden die analysierten Aktien fast ausnahmslos von der Börse genommen und ihre Aktionäre abgefunden. Die nun vorliegende 21. Auflage der Solventis-Endspielstudie ist deutlich umfangreicher und analysiert ein Universum von 159 Unternehmen, die aufgrund besonderer Umstände für umfangreiche Maßnahmen an der Aktionärsstruktur für solche Sondersituationen in Frage kommen.
Für die aktuelle Ausgabe hat Solventis elf Endspiel-Favoriten ausgewählt. Diese vereinen fundamentale Qualität, Kurspotenzial und eine konkrete Übernahmefantasie. Der Rückblick belegt das Potenzial: Im vergangenen Erhebungszeitraum erzielten Werte wie CompuGroup Medical, METRO und Rhön-Klinikum zweistellige Kursgewinne, während die Covestro-Übernahme im Dezember 2025 erfolgreich vollzogen wurde. Abgeschlossene Spruchverfahren brachten zuletzt eine durchschnittliche Aufbesserung von 13,1 Prozent inklusive Zinsen (Vorjahr: 10,6 Prozent). Bereinigt um Fälle ohne Erhöhung lag das Plus sogar bei 23,0 Prozent (Vorjahr: 19,7 Prozent).
Die Solventis-Endspiel-Studie für 2027 erschien kürzlich. Weitere Informationen dazu finden Sie hier.
Über den Autor:
© Solventis AG
Klaus Schlote hat über 30 Jahre Berufserfahrung im Research (Volkswirtschaft, Renten, Aktien). Berufliche Stationen waren u.a. Institut für Weltwirtschaft, Helaba, Dresdner Bank. Von 1990 bis 2003 war er als Aktienstratege bei Dresdner Kleinwort tätig. Er ist Diplom-Volkswirt, MBA und CEFA-Analyst und seit 2003 bei Solventis tätig. Heute ist er Vorstand der Solventis AG.
Über den Kapitalmarktblog:
Hier schreiben die Kapitalmarktexperten der Quirin Privatbank über die deutsche Wirtschaft und alles, was den heimischen Mittelstand bewegt. Das erfahrene Team der Quirin Privatbank hat die Entwicklungen rund um die Mittelstandsfinanzierung immer im Blick und zeigt auf, welche alternativen Finanzierungsformen für KMU interessant sind.